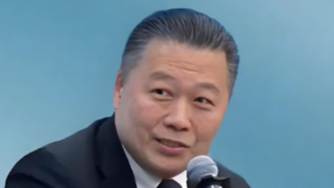
刷到“泰国正大集团董事长:想买中国的电”这条热搜时,我正在翻东南亚数据中心的上架率数据。780多万的热度不算炸,但信息量挺足——谢吉人在APEC工商峰会上说得很直白:泰国要建AI算力中心,电不够,希望中国经由老挝向泰国输电,三方共赢。
这话乍听像客套,细琢磨其实是一笔算得很精的账。我想从几个容易被忽略的角度聊聊,这件事到底卡在哪、机会又在哪。
为什么是“借道老挝”,而不是直接拉线
很多人第一反应是:中国和泰国又不接壤,输电当然要过老挝。但这里的门道不止地理。
中国南方电网与澜湄区域的电力互联已经跑了十几年,中老之间早就有115千伏和230千伏的联网线路在运行,老挝本身水电富余、枯水期又缺电,常年从中国云南购电做调节。换句话说,老挝在这条链路里不是简单的“过路管道”,而是一个现成的电压支撑点和调度缓冲。
泰国要的是稳定的大负荷供电,AI算力中心对电能质量极其敏感——电压暂降几次,GPU集群可能就得重启。走老挝既有线路走廊,比新建直连海缆或长距离架空线,落地速度快得多。这是实操层面的现实选择,不是外交辞令。
图片来源:百度热搜
泰国缺电,缺的其实是“可调度的稳定电”
这里有个常被误读的点。泰国并不算绝对缺电,它的电力储备率常年在15%以上。真正的问题是结构性的:天然气发电占比高,国内气田产量下滑,进口LNG价格波动大;可再生能源上得快,但光伏的出力曲线和算力中心7×24小时的刚性负荷对不上。
AI算力中心是典型的“尖峰型、高密度”负荷,一个大型集群动辄几十上百兆瓦,且要求99.99%以上的可用率。泰国现有电源结构要接这种负荷,要么上大量储能,要么靠跨境基荷电力兜底。谢吉人提“买中国的电”,本质是买可调度的基荷+成熟的电网运行经验,这一点在公开报道里往往一笔带过。
跨境输电真正的难点,不在技术
我翻了下南方电网区域电力互济的公开信息,技术层面中国向澜湄国家送电早已常态化。真正的门槛在三个地方:
一是电价机制。 跨境售电涉及两国电价体系对接,泰国国内有燃料调整机制(Ft),中国这边是市场化交易电价,两边怎么结算、汇率波动谁承担,都是要谈的细账。
二是过网费分摊。 借道老挝,老挝的输电资产要有合理回报,这部分成本最终会摊到泰国用户头上。三方共赢的前提是三方都能算得过账,任何一方觉得吃亏,项目就推不动。
图片来源:百度热搜
三是绿电属性认定。 算力中心的大客户往往是跨国科技公司,它们对绿电比例有硬性要求。中国送过去的电,有多少能被认定为绿电、碳足迹怎么核算,这套规则目前还在磨合。这一点很少有人提,但对项目落地影响不小。
对国内相关行业意味着什么
站在更实际的角度,这条热搜对几类人有参考价值。
做电力设备出海的朋友可以留意,跨境联网必然带动换流站、升压站、智能计量这些环节的需求,而且澜湄区域的设备标准与中国兼容度高,切入门槛比欧美市场低。关注数据中心选址的人则能看到一个新变量:电力可得性正在取代土地成本,成为东南亚算力布局的第一约束。泰国如果真能把跨境购电跑通,它的区位优势会明显上一个台阶。
当然,从董事长在峰会上的表态到实际送电,中间还有协议、线路扩容、调度协议一堆环节。这类跨境电力项目周期通常以年计,短期别期待太多。
回到“泰国正大集团董事长:想买中国的电”这件事本身,它更像一个信号:AI算力的竞争,正在从芯片层面往下沉到电力层面。谁手里有稳定、可调度、价格合理的电,谁就在下一轮算力布局里多一张牌。中国在澜湄电力互联上攒了十几年的家底,这张牌的价值正在被重新定价。
你更关心跨境输电的哪一环——电价机制、绿电认定,还是设备出海的切入机会?评论区聊聊,我挑大家关心的方向再展开写。
 微信扫码查看